FIRE met een BV of holding
Heb je een BV of holding? Dan betaal je over elke euro die je eruit haalt vennootschapsbelasting (vpb) en box 2. FIRE Dashboard Pro rekent uit over hoeveel jaar je het beste uitkeert, en geeft je een rapport om met je accountant te bespreken.
In het kort
- Van € 100.000 winst in je BV houd je in 2026 na vpb en box 2 € 61.155 over in het lage tarief, en € 55.890 in het hoge.
- Uitkeren over meerdere jaren houdt je vaker in het lage tarief van box 2 (24,5%). Hoeveel jaar het beste is, hangt af van je rendement, je uitgaven en box 3 in privé.
- Het kabinet wil box 2 in 2027–2030 verlagen naar 23,5% en 29%, en de grens voor lenen bij je eigen BV in vijf stappen van € 500.000 naar € 100.000. Dat staat in de novelle van 3 november 2026, een wetsvoorstel dat nog niet is vastgesteld.
- Pro rekent je BV mee in de groeiprojectie, de afbouwplanner, de Monte Carlo-simulatie en de opnamevolgorde, en maakt een rapport voor je adviseur (PDF).
Wat er gebeurt met een euro uit je BV
Geld in je BV is nog niet van jou. De BV betaalt vpb over haar winst, ook over de rente en de koerswinst op beleggingen die erin staan. Keer je uit, dan betaal je privé box 2 over het dividend. Wat je zelf in de BV hebt gestort, je gestorte kapitaal, komt wel zonder box 2 terug.
| € 100.000 winst in je BV | Box 2 laag (24,5%) | Box 2 hoog (31%) | Plan laag (23,5%) | Plan hoog (29%) |
|---|---|---|---|---|
| Vpb (19%) | − € 19.000 | − € 19.000 | − € 19.000 | − € 19.000 |
| Dividend | € 81.000 | € 81.000 | € 81.000 | € 81.000 |
| Box 2 | − € 19.845 | − € 25.110 | − € 19.035 | − € 23.490 |
| Netto in privé | € 61.155 | € 55.890 | € 61.965 | € 57.510 |
De vpb is 19% over de winst tot € 200.000 en 25,8% daarboven, in 2026 en 2027. Box 2 is 24,5% tot € 68.843 per persoon in 2026 (€ 69.607 in 2027 volgens de huidige wet) en 31% daarboven. Met een fiscale partner heeft ieder een eigen schijf. Bij een winst tot € 200.000 betaal je samen dus 38,8% tot 44,1% belasting voordat een euro op je privérekening staat.
Uitkeren in één keer of over meerdere jaren
Hoe je uitkeert, maakt veel uit. Een voorbeeld: in je BV staat € 400.000 aan winstreserve, waarover de vpb al betaald is, en je bent alleenstaand. Volgens de huidige wet is de schijfgrens in 2027 € 69.607. Met het kabinetsplan rekenen we met € 68.843: het Belastingplan 2027, zoals de Tweede Kamer het op 12 november 2026 aannam, bevriest de schijfgrens van box 2 van 2027 tot en met 2031 op die van 2026. De Eerste Kamer moet nog stemmen.
| € 400.000 uitkeren | Box 2 | Netto |
|---|---|---|
| In één keer in 2027, huidige wet: € 69.607 tegen 24,5% en € 330.393 tegen 31% | € 119.476 | € 280.524 |
| In één keer in 2027, met het kabinetsplan: € 68.843 tegen 23,5% en € 331.157 tegen 29% | € 112.214 | € 287.786 |
| Vier jaar € 100.000 in 2027–2030, met het kabinetsplan | € 100.855 | € 299.145 |
| Zes jaar € 66.667, alles in het lage tarief, huidige wet | € 98.000 | € 302.000 |
| Zes jaar € 66.667 in 2027–2032, met het kabinetsplan: vier jaar 23,5%, daarna twee jaar 24,5% | € 95.333 | € 304.667 |
Uitsmeren tot onder de schijfgrens scheelt hier € 21.476 ten opzichte van alles in één keer. Het plan van het kabinet maakt beide goedkoper, maar uitsmeren blijft voordeliger. In het echt groeit wat in de BV blijft door, en betaalt het vpb over dat rendement. Wat je privé zet, valt in box 3. Daarom rekent de app het per jaar door. Meer uitleg staat in Je BV of holding afbouwen als je stopt met werken.
Vul je eigen bedragen in, gratis
Wat de afbouwplanner laat zien
In de afbouwplanner, BV afbouwen in tranches, kies je over hoeveel jaar je de BV vanaf je FIRE-datum leeghaalt. Elk jaar verkoopt de BV een gelijk deel van wat er nog in staat en keert dat uit. De winst van dat jaar is een eigen grondslag voor de vpb, en het dividend van dat jaar voor box 2. Zo gebruik je beide lage schijven elk jaar opnieuw.
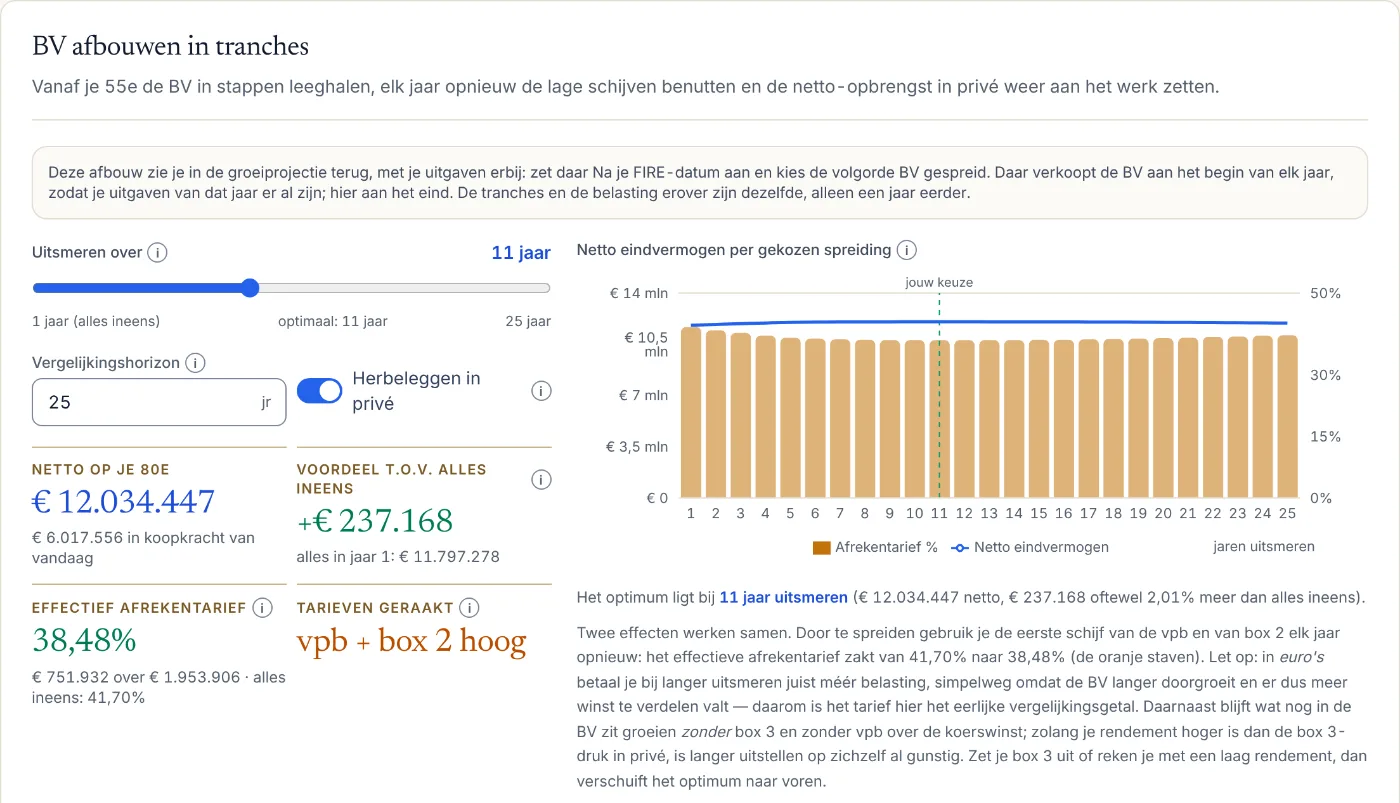
- Het optimum. Voor elke spreiding van 1 tot 25 jaar rekent de app je nettovermogen op dezelfde einddatum uit, en wijst aan welke spreiding het meeste oplevert.
- Het effectieve afrekentarief. Vpb plus box 2 als percentage van wat je uit de BV haalt. In euro's betaal je bij langer uitsmeren soms meer belasting, omdat de BV langer doorgroeit. Het tarief is daarom het eerlijke vergelijkingsgetal.
- Welke schijven je raakt. Of je in een jaar boven € 200.000 winst voor de vpb of boven de schijfgrens van box 2 komt.
- Per jaar. Een tabel met wat de BV verkoopt, de winst, de vpb, het dividend, de box 2, wat er netto naar privé gaat, en wat er in de BV en in privé overblijft.
De planner rekent je gestorte kapitaal en de aankoopwaarde van je beleggingen mee: koerswinst op een ETF in de BV betaalt pas vpb als de BV verkoopt. Niet meegenomen zijn onder meer het gebruikelijk loon en de keuze om de BV te houden en van daaruit te blijven beleggen.
De plannen voor box 2 als scenario
Novelle van 3 november 2026 (Kamerstuk 37053), een wetsvoorstel. Niet vastgesteld.
Het kabinet wil box 2 van 2027 tot en met 2030 verlagen: de eerste schijf van 24,5% naar 23,5%, en het hoge tarief van 31% naar 29%. Vanaf 2031 gelden weer 24,5% en 31%. Daarnaast wil het de grens voor lenen bij je eigen BV verlagen. Wat jij en je fiscale partner op 31 december samen boven die grens van je eigen BV lenen, wordt in box 2 belast alsof het dividend is. Een lening voor je eigen woning telt niet mee.
| Jaar | Grens nu | Grens in het plan |
|---|---|---|
| 2026 | € 500.000 | € 500.000 |
| 2027 | € 500.000 | € 420.000 |
| 2028 | € 500.000 | € 340.000 |
| 2029 | € 500.000 | € 260.000 |
| 2030 | € 500.000 | € 180.000 |
| 2031 | € 500.000 | € 100.000 |
Pro zet beide plannen naast de huidige wet. Met het scenario aan rekenen de projectie en de afbouw met 23,5% en 29% in 2027–2030. Voor de lening vul je je schuld aan de BV in, en de app laat per jaar zien wat er boven de grens valt en wat dat aan box 2 kost. Leen je € 300.000 van je BV, dan valt er met het plan € 40.000 boven de grens in 2029, en telkens € 80.000 meer in 2030 en 2031. Dat kost samen € 49.047 aan box 2, als je dat jaar geen ander dividend hebt en de schuld gelijk blijft.
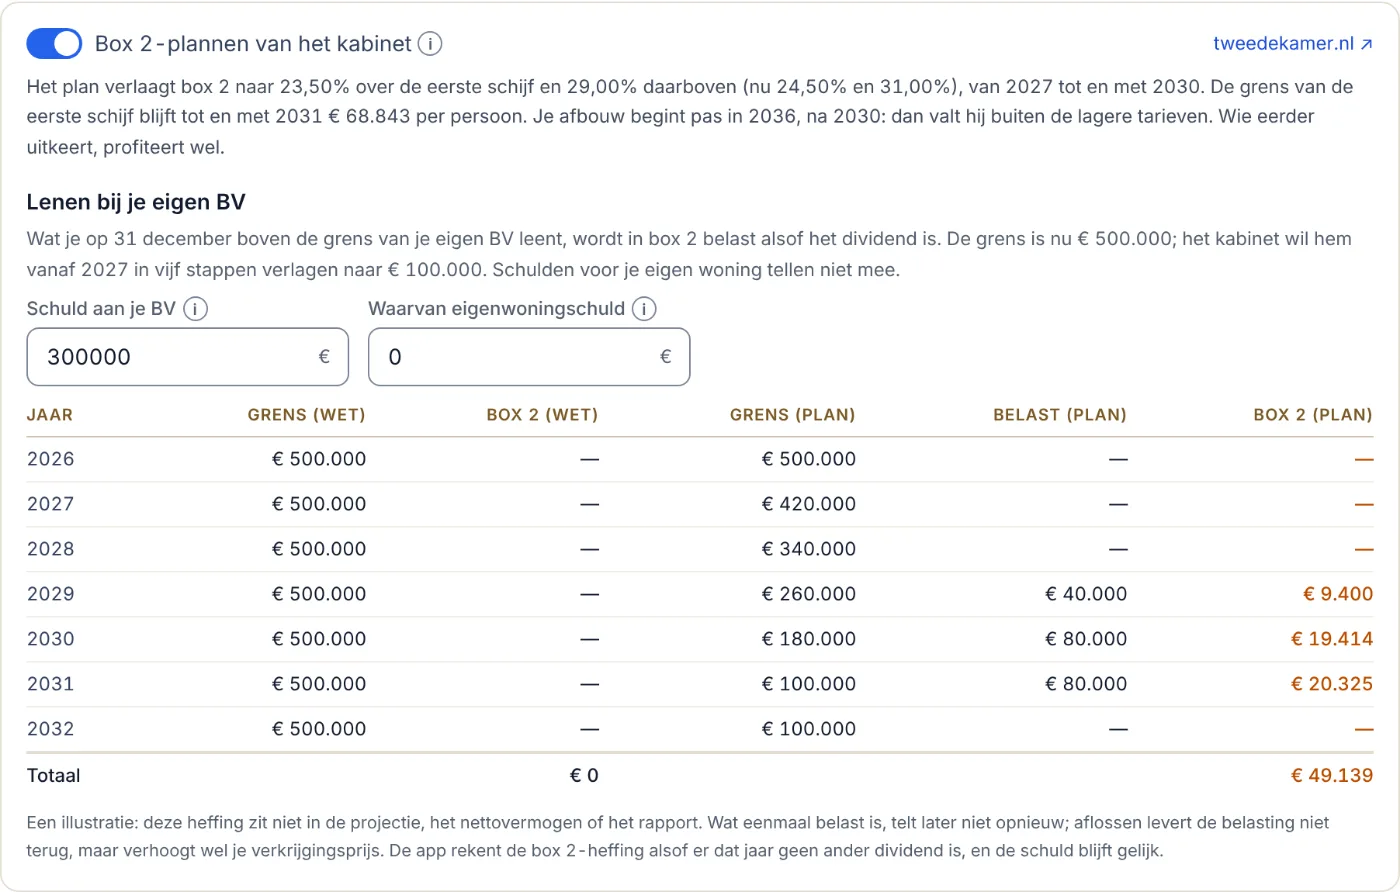
Let op het jaar waarin je afbouw begint. Stop je pas na 2030 met werken, dan valt je afbouw buiten de jaren met de lagere tarieven, en zegt de app dat ook. Wie eerder uitkeert, profiteert wel.
Je BV als eigen pot in de Monte Carlo-simulatie
Een simulatie die al je vermogen als privévermogen ziet, valt met een BV te gunstig uit: ze ziet de vpb en box 2 bij het opnemen niet. Met Pro houdt de Monte Carlo-simulatie privé en de BV apart. Box 3 gaat alleen over privé. Wat je uit de BV opneemt, komt als dividend naar privé, na vpb over de koerswinst van wat de BV verkoopt en box 2 over het dividend. Herbalanceren gebeurt binnen elke pot, en de stresstests rekenen met dezelfde twee potten. Hoe dat precies werkt, staat in Monte Carlo met een BV.
Opnamevolgorde: welke pot eerst?
Na je FIRE-datum leef je van je vermogen. Gebruik je eerst je privévermogen, of eerst dividend uit de BV? De opnamevolgorde in Pro vergelijkt Eerst privé, Eerst de BV en BV gespreid, en Lijfrente als brug als je een lijfrente hebt. Per volgorde zie je wat er op een leeftijd die je kiest overblijft, na alle belasting die er dan nog in zit, en hoeveel belasting erbij hoort.
Welke volgorde wint, hangt af van je situatie. In het voorbeeldrapport hieronder komt BV gespreid het beste uit: de BV gaat in elf gelijke delen naar privé, zodat de uitkering per jaar kleiner blijft en meer ervan in het lage tarief van box 2 valt. Eerst de BV komt als tweede. De vergelijking is vereenvoudigd: elk jaar het verwachte rendement per pot, zonder schommelingen.
Je portefeuille: privé en de BV naast elkaar
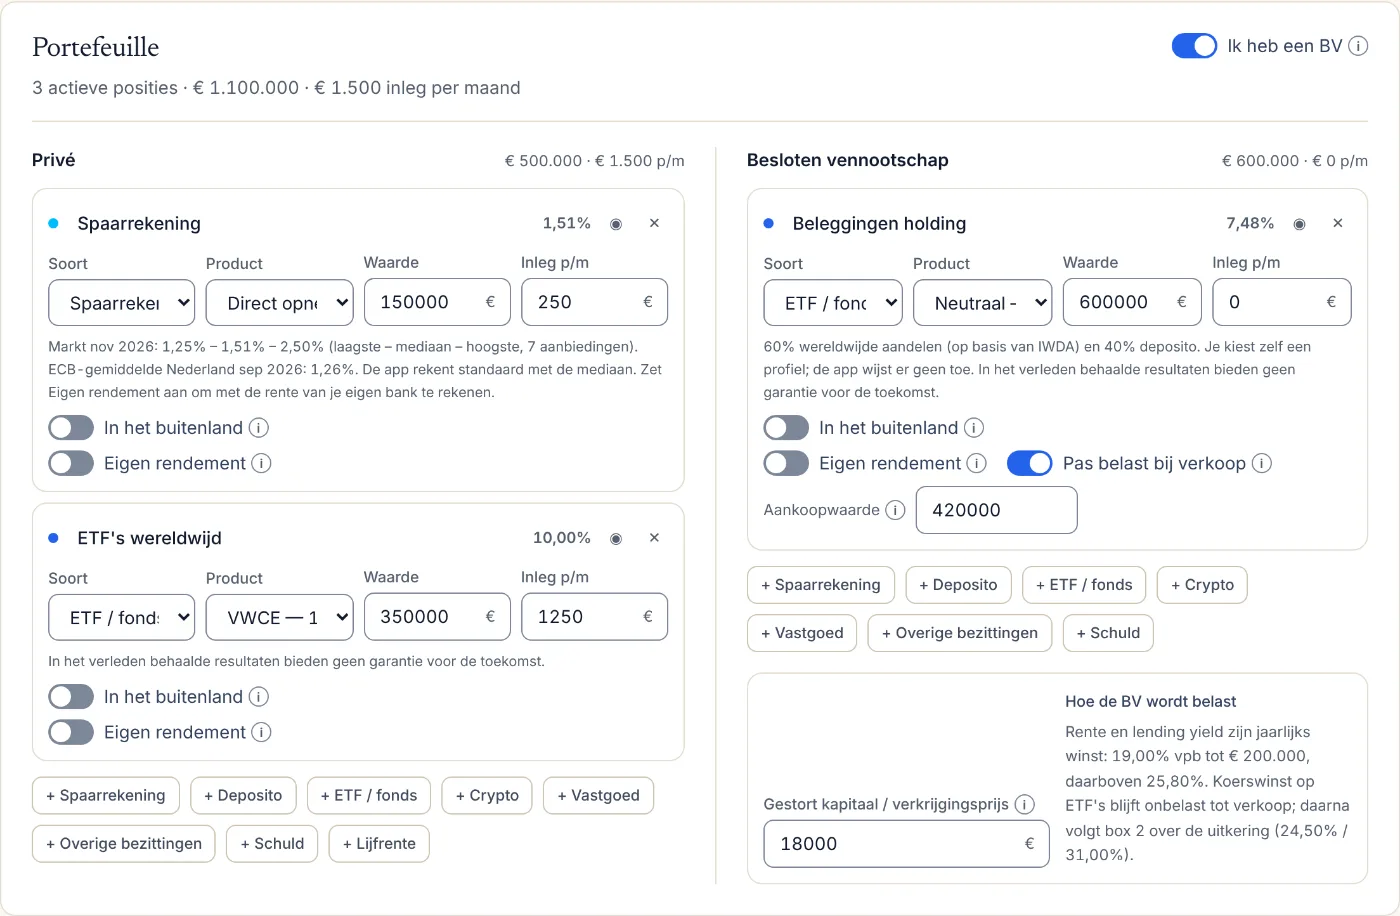
Zet in de portefeuille Ik heb een BV aan. Je krijgt dan een tweede pot naast privé, met eigen posities: spaargeld, deposito's, ETF's, vastgoed of een schuld. Per belegging vul je de aankoopwaarde in, zodat de app weet hoeveel koerswinst er nog in zit, en voor de hele BV je gestorte kapitaal.
Een rapport voor je adviseur
Met grote bedragen en regels die vaak veranderen, wil je je plan laten nakijken door je accountant of een fiscalist. Met Rapport (PDF) bovenin de app maak je daarvoor een samenvatting op A4: je uitgangspunten, je portefeuille per pot, de kerncijfers, de projectie per jaar, de belasting die je betaalt en die nog in je vermogen vastzit, je BV en de afbouw, de Monte Carlo-simulatie en de stresstests, en de opnamevolgorde. Staan de plannen van het kabinet aan, dan staat in het rapport welke, en wat ze ten opzichte van de huidige wet schelen. Je drukt het rapport af vanuit je browser; je gegevens gaan niet naar ons.
Bekijk een voorbeeldrapport (PDF) (5 pagina's). Het is een voorbeeld met verzonnen cijfers: 45 jaar, stoppen op je 55e, € 150.000 spaargeld en € 350.000 aan ETF's in privé, een BV met € 600.000 aan beleggingen, en € 3.000 uitgaven per maand.
Voor wie is Pro?
- Een dga met een BV of holding waarin vermogen staat dat na je FIRE-datum naar privé moet. Je wilt weten hoeveel er na vpb en box 2 overblijft, over hoeveel jaar je uitkeert, en wat de plannen voor box 2 voor je betekenen.
- Een vastgoedbelegger. Pro rekent met vastgoed met leningdelen, huur en overdrachtsbelasting, privé of in je BV.
- Wie zijn plan met een adviseur wil bespreken. Het rapport zet alles op papier, met de aannames erbij.
Spaar en beleg je alleen privé, dan is de gratis versie genoeg. Heb je schulden of een lijfrente, of reken je samen met je partner, dan zit dat in Plus. Wat in welke versie zit, staat op de pagina Gratis, Plus of Pro.
Bronnen
- Rijksoverheid: fiscale sleuteltabel 2027 (vpb en box 2 in 2027)
- Tweede Kamer: gewijzigd amendement Klaver en Dassen (37022, nummer 80), schijfgrens box 2 bevroren in 2027 tot en met 2031, aangenomen op 12 november 2026 (Word)
- Belastingdienst: aanmerkelijk belang
- AAFF: tarieven in de vennootschapsbelasting (2026)
- Taxcount: aanmerkelijk belang, box 2 in 2026
- Tweede Kamer: voorstel van wet, novelle Uitbreiding vermogenswinstbelasting box 3 (37053)
- Tweede Kamer: memorie van toelichting bij de novelle, paragraaf 2.5 (box 2 en lenen bij je BV)
- Tweede Kamer: brief van het kabinet van 3 november 2026
Een rekenhulp, geen financieel advies. Belastingcijfers voor 2026 en 2027 en de novelle van 3 november 2026, bijgewerkt op 4 november 2026. Bedragen afgerond op hele euro's. De schermafbeeldingen en het voorbeeldrapport hebben verzonnen cijfers.